


Quản lý công nợ bất động sản: Làm sao kiểm soát tiến độ thanh toán?


Trong kinh doanh bất động sản, một giao dịch thành công không đồng nghĩa doanh nghiệp đã thu đủ tiền từ khách hàng. Với những hợp đồng thanh toán theo 5–7 đợt, chủ đầu tư phải theo dõi liên tục số tiền đã thu, khoản đến hạn, khoản còn thiếu và thời điểm thanh toán tiếp theo. Khi số lượng khách hàng và dự án tăng lên, việc kiểm soát công nợ càng trở nên phức tạp.
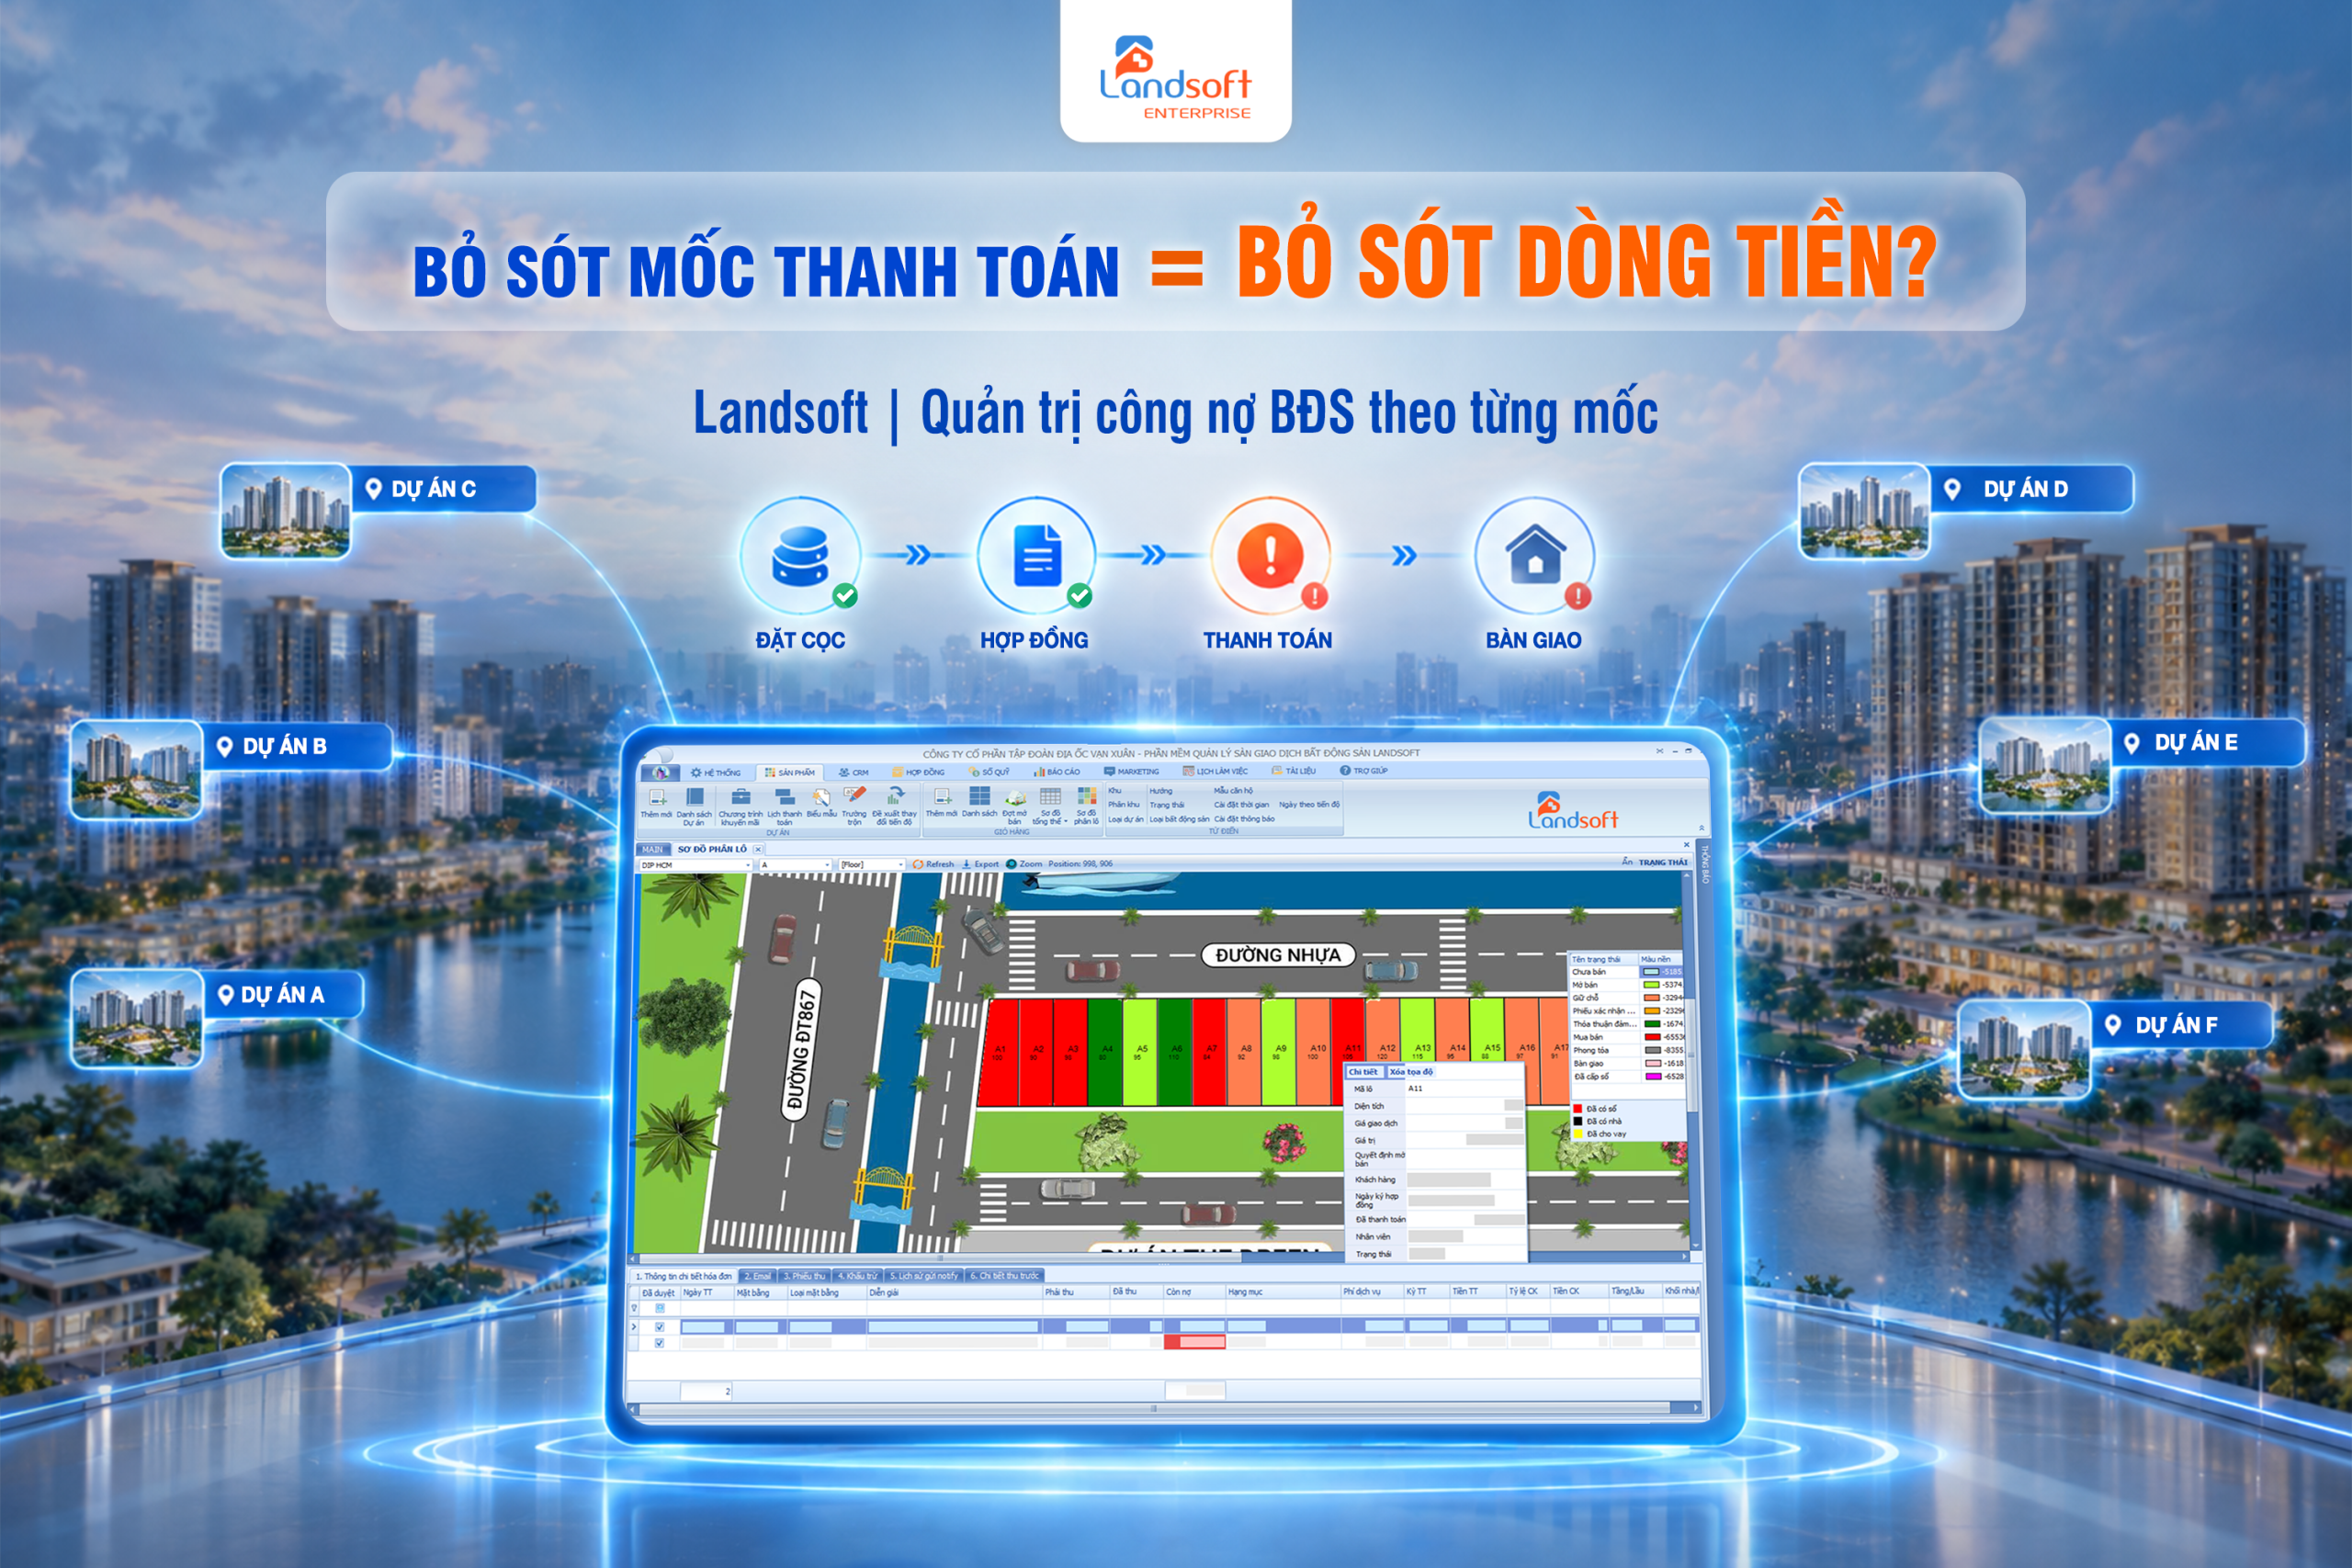
Quản lý công nợ bất động sản: Làm sao kiểm soát tiến độ thanh toán?
Nếu dữ liệu thanh toán được lưu trữ ở nhiều bảng tính hoặc cập nhật riêng lẻ giữa kinh doanh và kế toán, doanh nghiệp rất dễ bỏ sót kỳ thu tiền, nhầm số dư hoặc phát hiện công nợ quá hạn quá muộn. Vì vậy, quản lý công nợ bất động sản không chỉ là ghi nhận khách hàng đã thanh toán bao nhiêu, mà còn phải kiểm soát toàn bộ nghĩa vụ thanh toán theo hợp đồng, từ khi phát sinh giao dịch đến khi hoàn tất.
Xem thêm: Quản lý bán hàng đa sàn bất động sản: Làm sao tránh trùng booking, lệch giỏ hàng?
Vì sao công nợ bất động sản khó kiểm soát?
Khách hàng thanh toán theo nhiều đợt
Khác với những giao dịch bán lẻ thông thường, khách hàng mua bất động sản thường thanh toán theo tiến độ được quy định trong hợp đồng. Một sản phẩm có thể phát sinh nhiều kỳ thu tiền, mỗi kỳ có số tiền, thời hạn và điều kiện thanh toán khác nhau.
Chẳng hạn, khách hàng mua một căn hộ trị giá 3 tỷ đồng và thanh toán thành 6 đợt. Doanh nghiệp cần theo dõi chính xác số tiền phải thu ở từng đợt, ngày đến hạn, khoản khách hàng đã nộp và số dư còn lại. Nếu khách hàng thanh toán thiếu một phần hoặc chuyển tiền chậm, bộ phận kế toán phải cập nhật lại công nợ để tránh nhầm lẫn ở những kỳ tiếp theo.
Khi có hàng trăm hoặc hàng nghìn hợp đồng cùng lúc, việc theo dõi thủ công từng lịch thanh toán sẽ tiêu tốn rất nhiều thời gian và dễ phát sinh sai sót.
Nhiều dự án, nhiều hợp đồng và chính sách khác nhau
Doanh nghiệp bất động sản thường triển khai nhiều dự án với tiến độ bán hàng, phương thức thanh toán và chính sách ưu đãi riêng. Có khách hàng được áp dụng lịch thanh toán tiêu chuẩn, có khách hàng được hưởng chính sách giãn tiến độ hoặc ưu đãi theo từng thời điểm.
Điều này khiến bộ phận kế toán không thể áp dụng một mẫu theo dõi công nợ chung cho tất cả giao dịch. Nếu không phân loại dữ liệu theo dự án, hợp đồng và khách hàng, doanh nghiệp khó xác định khoản phải thu thuộc giao dịch nào, đang áp dụng chính sách gì và còn bao nhiêu tiền cần thu.
Với các sàn giao dịch và đơn vị phân phối, việc theo dõi cũng cần gắn với thông tin giao dịch, khách hàng và đơn vị phụ trách để phối hợp xử lý khi phát sinh vấn đề thanh toán.
Xem thêm: Từ dữ liệu giao dịch bất động sản đến dự báo dòng tiền: Vì sao dữ liệu BĐS cần được liên thông?
Rủi ro khi theo dõi công nợ bất động sản bằng Excel
Excel có thể đáp ứng nhu cầu quản lý ở quy mô nhỏ. Tuy nhiên, khi số lượng hợp đồng tăng và lịch thanh toán trở nên phức tạp, phương pháp này dễ bộc lộ hạn chế.
Bỏ sót kỳ thanh toán
Nhân viên phải tự kiểm tra ngày đến hạn trên nhiều bảng tính. Nếu dữ liệu không được cập nhật thường xuyên, doanh nghiệp có thể chậm nhắc khách hàng hoặc bỏ qua những khoản đã đến hạn.
Nhầm lẫn số tiền đã thu và còn phải thu
Một khách hàng có thể thanh toán nhiều lần trong cùng một kỳ, thanh toán thiếu hoặc chuyển khoản không đúng nội dung. Nếu kế toán cập nhật chậm, số liệu công nợ trên bảng theo dõi có thể không phản ánh đúng số tiền thực tế đã nhận.
Khó phát hiện công nợ quá hạn
Khi dữ liệu phân tán, doanh nghiệp phải tổng hợp thủ công để xác định khách hàng nào chưa thanh toán, khoản nào đã quá hạn và khoản nào cần ưu tiên xử lý. Việc phát hiện chậm có thể ảnh hưởng đến kế hoạch dòng tiền của dự án.
Báo cáo thiếu nhất quán
Bộ phận kinh doanh và kế toán có thể sử dụng những phiên bản dữ liệu khác nhau. Khi ban lãnh đạo cần báo cáo tổng công nợ, tình hình thu tiền hoặc tỷ lệ hoàn thành thanh toán theo dự án, nhân viên phải mất thời gian đối chiếu lại.
Những vấn đề này không chỉ làm tăng khối lượng công việc mà còn khiến doanh nghiệp khó chủ động trong kế hoạch tài chính và thu hồi công nợ.
Quy trình quản lý công nợ bất động sản hiệu quả
Để kiểm soát tiến độ thanh toán, doanh nghiệp cần xây dựng quy trình theo dõi thống nhất, trong đó mỗi khoản thu đều gắn với khách hàng, hợp đồng và dự án cụ thể.
1. Quản lý công nợ theo từng khách hàng và hợp đồng
Mỗi khách hàng cần có hồ sơ giao dịch rõ ràng, bao gồm thông tin cá nhân, sản phẩm mua, giá trị hợp đồng, chính sách thanh toán và lịch sử giao dịch. Đây là cơ sở để kế toán xác định nghĩa vụ tài chính của từng khách hàng.
Thay vì chỉ theo dõi tổng số tiền đã thu, doanh nghiệp cần quản lý chi tiết số tiền phải thanh toán theo hợp đồng, số tiền đã nhận, khoản còn thiếu và các điều chỉnh nếu có. Khi khách hàng sở hữu nhiều sản phẩm hoặc ký nhiều hợp đồng, việc tách riêng dữ liệu theo từng giao dịch càng quan trọng để tránh cộng gộp nhầm công nợ.
2. Lập lịch thanh toán theo từng đợt
Với hợp đồng thanh toán 5–7 đợt, mỗi kỳ cần được ghi nhận rõ số tiền phải thu và thời hạn thanh toán. Chẳng hạn, một khách hàng mua căn hộ 3 tỷ đồng có lịch thanh toán thành 6 đợt. Hệ thống theo dõi cần thể hiện được đợt đầu đã hoàn thành hay chưa, đợt tiếp theo đến hạn ngày nào và số tiền còn phải thu là bao nhiêu.
Nếu khách hàng thanh toán trước hạn, thanh toán thiếu hoặc được điều chỉnh tiến độ theo thỏa thuận, dữ liệu cần được cập nhật tương ứng. Nhờ vậy, doanh nghiệp luôn có cơ sở để xác định nghĩa vụ thanh toán hiện tại thay vì dựa vào lịch dự kiến ban đầu.
3. Cập nhật khoản thu và số dư công nợ kịp thời
Mỗi lần khách hàng thanh toán cần được đối chiếu với hợp đồng và kỳ thanh toán tương ứng. Kế toán phải xác định số tiền thực nhận, thời điểm nhận, nội dung chuyển khoản và khoản công nợ được ghi nhận.
Ví dụ, khách hàng đến hạn thanh toán 300 triệu đồng nhưng mới chuyển 250 triệu đồng. Doanh nghiệp cần ghi nhận số tiền đã thu và xác định 50 triệu đồng còn thiếu, thay vì đánh dấu cả kỳ đã hoàn thành. Cách quản lý chi tiết giúp tránh tình trạng số liệu công nợ không khớp với dòng tiền thực tế.
4. Phân loại khoản đến hạn và quá hạn
Không nên chờ đến khi khách hàng chậm thanh toán mới bắt đầu rà soát công nợ. Doanh nghiệp cần chủ động phân loại các khoản chưa đến hạn, sắp đến hạn, đã đến hạn và quá hạn để có kế hoạch nhắc thanh toán phù hợp.
Với những khoản quá hạn, bộ phận phụ trách cần ghi nhận nguyên nhân, lịch sử liên hệ và hướng xử lý tiếp theo. Việc phân công rõ trách nhiệm giữa kinh doanh, kế toán và chăm sóc khách hàng giúp quá trình thu hồi công nợ có đầu mối, tránh tình trạng nhiều người cùng liên hệ hoặc không ai theo dõi.
Báo cáo nào cần có để kiểm soát công nợ bất động sản?
Một hệ thống quản lý công nợ hiệu quả cần cung cấp dữ liệu đủ rõ để kế toán xử lý nghiệp vụ và lãnh đạo đánh giá tình hình tài chính. Trong đó, doanh nghiệp nên chú trọng các nhóm báo cáo sau:
Báo cáo tổng công nợ: Tổng số tiền phải thu, đã thu và còn phải thu theo từng dự án hoặc toàn doanh nghiệp.
Báo cáo công nợ theo khách hàng: Chi tiết giá trị hợp đồng, lịch thanh toán, số tiền đã nộp và số dư còn lại.
Báo cáo khoản đến hạn và quá hạn: Xác định khách hàng cần nhắc thanh toán, số tiền cần thu và thời gian chậm thanh toán.
Báo cáo tiến độ thu tiền theo dự án: So sánh số tiền dự kiến thu với số tiền thực tế đã nhận trong từng giai đoạn.
Báo cáo lịch sử thanh toán: Tra cứu các lần thu tiền, thời điểm ghi nhận và tình trạng xử lý của từng giao dịch.
Những báo cáo này giúp ban lãnh đạo không chỉ biết doanh nghiệp còn bao nhiêu công nợ mà còn đánh giá được tiến độ thu tiền, khả năng đáp ứng kế hoạch dòng tiền và những dự án cần ưu tiên xử lý.

Xem thêm: Doanh nghiệp nên chọn phần mềm BĐS “nhiều tính năng” hay “đúng quy trình”?
Phần mềm quản lý bất động sản Landsoft Enterprise hỗ trợ quản lý công nợ bất động sản ra sao?
Khi doanh nghiệp có nhiều dự án và số lượng hợp đồng ngày càng lớn, việc quản lý công nợ cần được đặt trong tổng thể quy trình kinh doanh bất động sản. Thay vì để dữ liệu khách hàng, sản phẩm, hợp đồng và thanh toán nằm ở nhiều hệ thống riêng biệt, doanh nghiệp có thể cân nhắc sử dụng phần mềm quản lý bất động sản để tổ chức thông tin tập trung hơn.
Phần mềm quản lý bất động sản Landsoft Enterprise là giải pháp dành cho doanh nghiệp và chủ đầu tư bất động sản có nhu cầu quản lý hoạt động kinh doanh theo dự án và quy trình nghiệp vụ. Với bài toán công nợ, doanh nghiệp có thể tìm hiểu giải pháp theo nhu cầu quản lý dữ liệu khách hàng, hợp đồng, giao dịch và tình hình thanh toán, từ đó hỗ trợ kiểm soát khoản phải thu và theo dõi tiến độ thực hiện nghĩa vụ tài chính.
Thay vì phải mở nhiều bảng tính để kiểm tra một khách hàng đã thanh toán đến đợt nào, doanh nghiệp có thể đánh giá khả năng tổ chức dữ liệu trên hệ thống theo từng giao dịch và dự án. Đây là cơ sở quan trọng để bộ phận kinh doanh, kế toán và quản lý phối hợp xử lý công nợ nhất quán hơn.
Khi lựa chọn triển khai, doanh nghiệp nên yêu cầu demo theo tình huống thực tế: một khách hàng có hợp đồng thanh toán 6 đợt, đã hoàn thành 3 đợt, thanh toán thiếu ở đợt thứ tư và chuẩn bị đến hạn đợt tiếp theo. Qua đó, doanh nghiệp có thể kiểm tra cụ thể khả năng theo dõi số dư, cập nhật khoản thu, tra cứu lịch sử và lập báo cáo. Các yêu cầu về nhắc thanh toán tự động, tích hợp kế toán hoặc ngân hàng cũng cần được xác nhận rõ về phạm vi hỗ trợ.
Khi nào doanh nghiệp nên đầu tư phần mềm quản lý công nợ?
Nếu kế toán thường xuyên phải tổng hợp công nợ bằng nhiều bảng tính, nhân viên kinh doanh không nắm được lịch thanh toán của khách hàng hoặc ban lãnh đạo khó xác định số tiền thực tế còn phải thu theo từng dự án, đó là dấu hiệu quy trình hiện tại cần được chuẩn hóa.
Một giải pháp phù hợp cần giúp doanh nghiệp quản lý công nợ theo khách hàng, hợp đồng và dự án; theo dõi lịch thanh toán; cập nhật số tiền đã thu; nhận diện khoản đến hạn, quá hạn và cung cấp báo cáo phục vụ quản trị. Khả năng phân quyền, tra cứu lịch sử và kết nối với hệ thống hiện hữu cũng là những tiêu chí nên được xem xét.
Quản lý công nợ bất động sản hiệu quả không chỉ giúp doanh nghiệp thu đúng, thu đủ mà còn tạo nền tảng để chủ động dòng tiền và kiểm soát hoạt động kinh doanh. Nếu doanh nghiệp đang gặp khó khăn khi theo dõi hàng trăm hợp đồng với nhiều kỳ thanh toán khác nhau, hãy tìm hiểu Landsoft Enterprise và đăng ký tư vấn theo quy trình thực tế. Việc demo trực tiếp trên tình huống quản lý công nợ của doanh nghiệp sẽ giúp xác định rõ nhu cầu, tính năng cần thiết và phương án triển khai phù hợp.




Bình luận (0)